월급날 통장을 보고 이런 생각, 한 번쯤 해봤을 거예요. 나라가 돈을 만드는 거라면 조금 더 찍어서 모두에게 나눠주면 안 될까? 내 잔액이 두 배가 되면 대출 걱정도 줄고, 사고 싶은 것도 살 수 있을 것 같은데요.
상상만 해도 기분은 좋죠. 그런데 여기에는 한 가지가 빠져 있어요. 지갑 속 돈이 늘어나는 동안 우리가 사고 싶은 물건도 같이 늘어나는지입니다. 돈이 많아졌다는 말과 생활이 넉넉해졌다는 말이 언제나 같은 뜻은 아니거든요.
빵 열 개가 있는 작은 마을을 떠올려보면
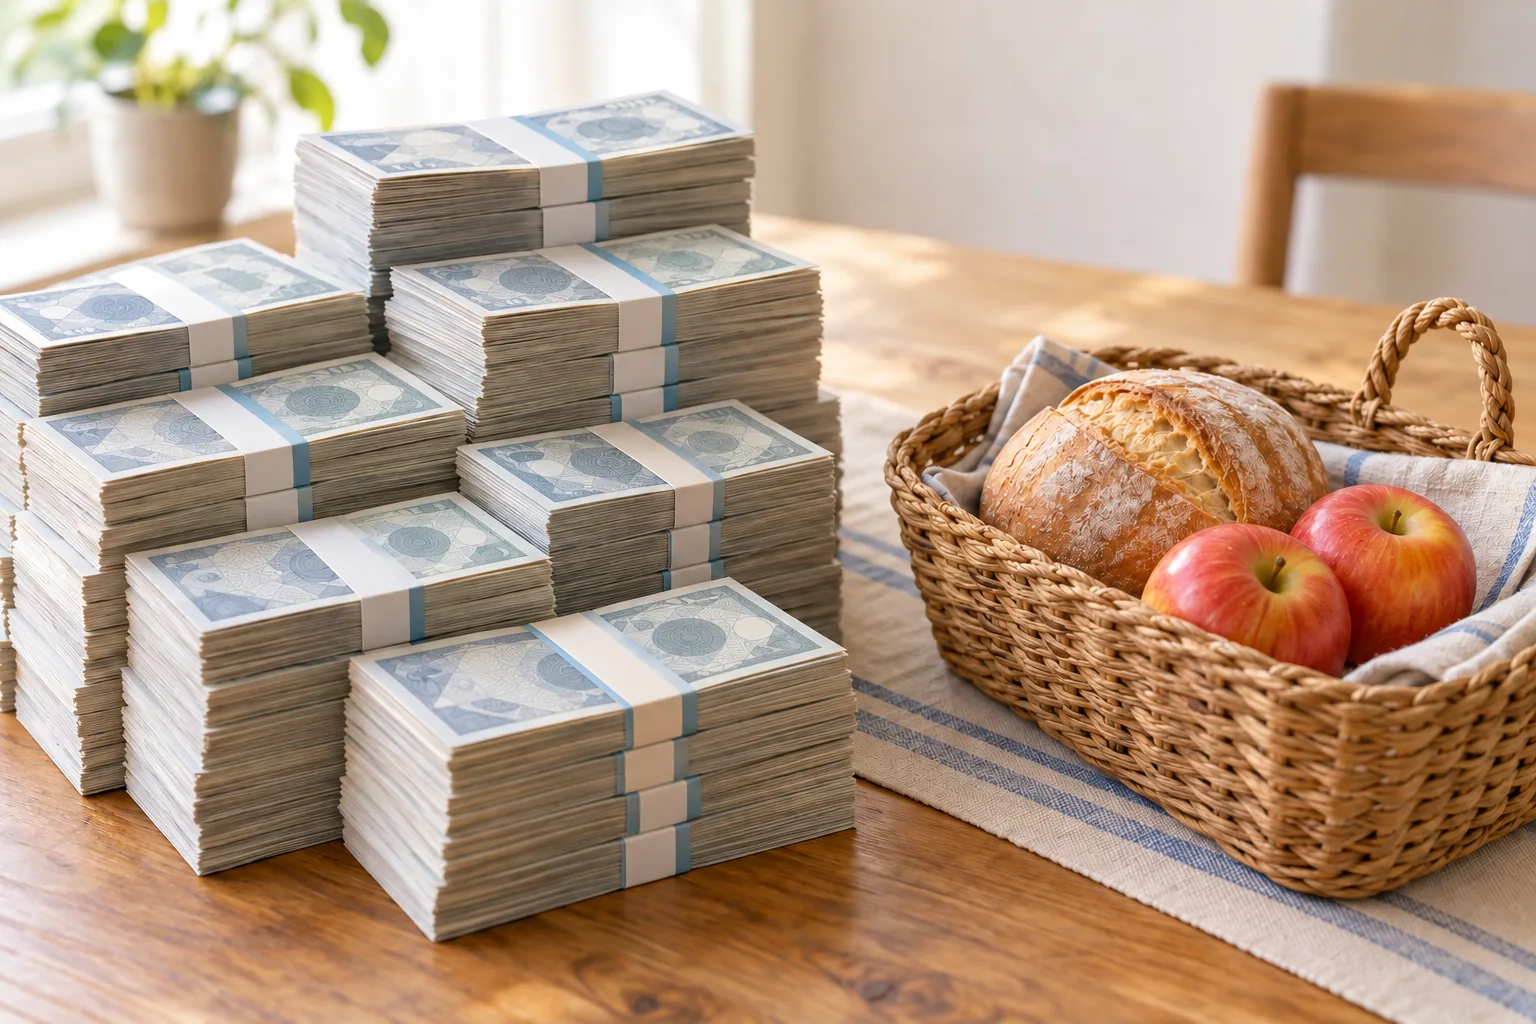
아주 단순한 가상의 마을을 생각해볼게요. 오늘 먹을 빵은 열 개뿐이고, 사람들이 빵에 쓰려는 돈은 모두 합쳐 10만 원입니다. 이때 모두에게 돈을 더 나눠줘도 빵집 진열대에 빵이 저절로 스무 개 생기지는 않아요.
사람들이 더 많은 돈으로 같은 열 개를 사려고 경쟁하면 가격이 오를 여지가 생깁니다. 돈은 더 냈는데 내 손에 들어오는 빵은 비슷할 수 있는 거죠. 이 예시는 원리를 보여주는 상상이지, 실제 물가가 돈의 양에 정확히 비례한다는 계산은 아닙니다.
중요한 건 숫자보다 살 수 있는 양
지난달에는 만 원으로 점심과 커피를 샀는데 이번 달에는 점심만 살 수 있다면, 똑같은 만 원이어도 힘이 약해진 셈이에요. 이처럼 돈으로 살 수 있는 양을 구매력이라고 합니다.
유럽중앙은행의 인플레이션 설명도 여러 상품과 서비스의 가격이 전반적으로 오르면 돈의 가치가 낮아지는 관계를 다룹니다. 특정 과일 하나가 비싸진 것과 경제 전반의 물가 상승은 구분해서 봐야 하고요.
그래서 잔액이 늘었는지만 보면 이야기가 반쪽이에요. 월급이 올라도 생활비가 더 빠르게 오르면 체감은 오히려 팍팍할 수 있죠. 반대로 같은 월급으로 더 좋은 물건을 더 적은 비용에 살 수 있게 된다면 생활은 나아질 수 있습니다.
그런데 돈은 전부 인쇄기로 만드는 걸까?
여기서 또 의외인 점이 있어요. 우리가 쓰는 돈이 모두 종이 지폐는 아니라는 겁니다. 카드로 결제할 때 움직이는 은행 예금도 돈의 역할을 하죠.
영국 중앙은행은 현대의 돈이 만들어지는 과정에서 은행 대출과 함께 예금이 생기는 원리를 설명합니다. 대출을 받아 통장 숫자가 늘었다고 그만큼 순재산이 늘어난 건 아니에요. 갚아야 할 빚도 같이 생겼으니까요.
물론 은행이 원하는 만큼 마음대로 대출할 수 있다는 뜻도 아닙니다. 자본 규제와 상환 위험 같은 제약이 있어요. 돈을 늘리는 일은 인쇄기 스위치 하나로 끝나는 작업보다 훨씬 복잡합니다.
그럼 돈을 늘리는 일은 언제나 나쁠까?
그렇게 단정할 수도 없어요. 가게는 한산하고 공장은 쉬고 있는데 사람들이 돈을 쓰지 못하는 상황과, 이미 생산이 꽉 찬 상황은 다르죠. 추가 지출이 생산과 고용을 늘리는 데 도움이 될 여지가 있는지 함께 살펴야 합니다.
물가에는 수요뿐 아니라 원료 가격, 공급 차질 등도 영향을 줍니다. 중앙은행의 정책 설명을 보더라도 경기와 물가를 함께 고려하죠. 돈을 늘리면 즉시 같은 비율로 물가가 뛴다는 공식 하나로 모든 상황을 설명할 수는 없어요.
결국 질문은 돈의 총량에서 한 걸음 더 나아갑니다. 더 많은 상품을 만들 수 있는가, 필요한 서비스를 제공할 사람이 있는가, 늘어난 지출이 실제 생산으로 이어지는가. 생활을 풍요롭게 하는 데는 이런 현실의 능력도 필요해요.
그래서 모두 부자가 될 수 있을까?
돈을 더 만든다는 이유만으로 모두가 부자가 되지는 않습니다. 살 수 있는 물건과 서비스가 늘지 않은 채 돈만 더 몰리면 물가가 올라 늘어난 잔액의 효과가 줄어들 수 있어요. 더 두툼한 지갑보다 중요한 것은, 그 지갑으로 실제로 누릴 수 있는 생활입니다.